Aug
29
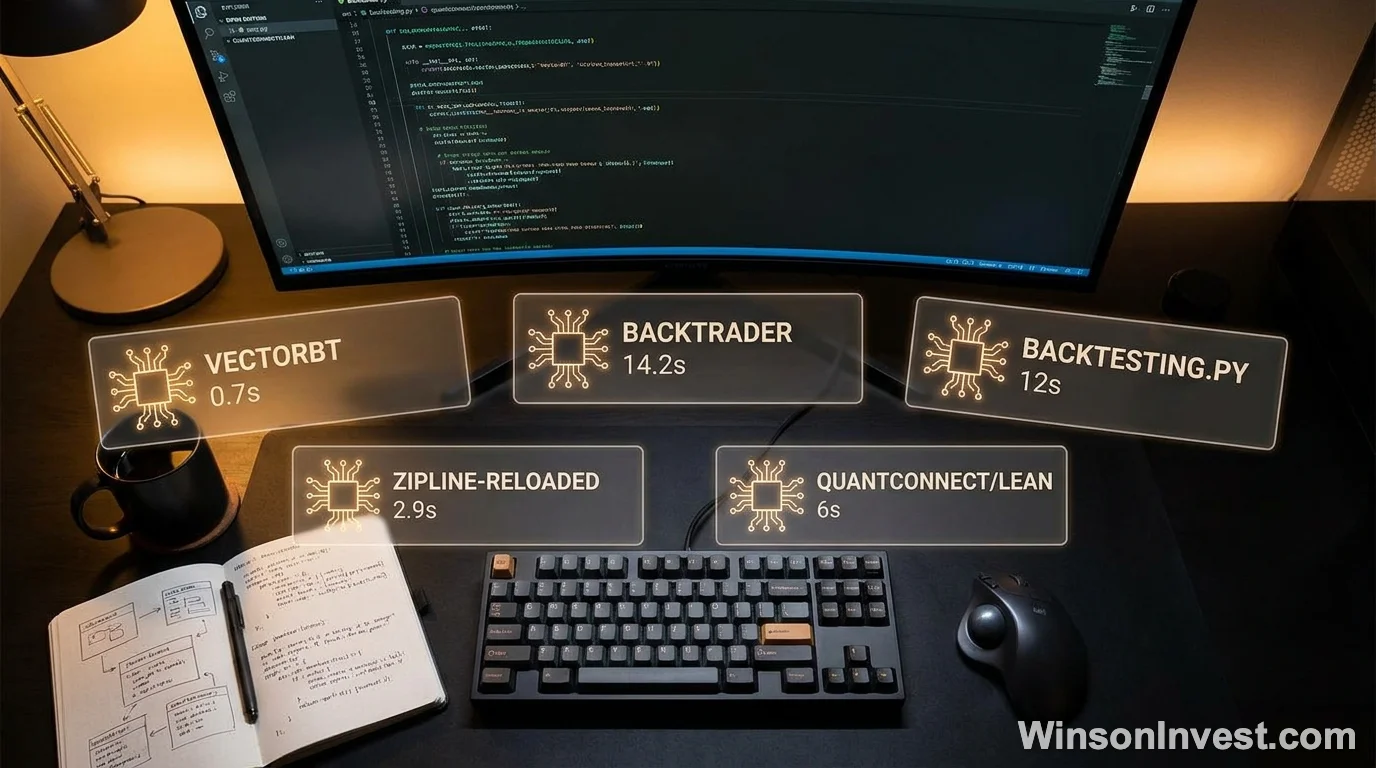
2026 年的 美股 backtesting 工具,已經從「量化基金機構內部標配」變成「散戶工程師桌上必須自己挑一款」的事。背後的市場結構劇變是:VIX 從 2025 年底低點 13.47 起步,到 2026 年 3 月 9 日單日盤中最高衝到 35.30(同日收 25.50),光是 2026 年 1-4 月 VIX 收盤超過 25 的交易日就有 21 天,等於平均每週都有一天高波動;同時,AI 板塊輪動、聯準會降息節奏放緩、關稅政策不確定性三條主線拉扯,到了 2026 年 8 月 27 日 VIX 收 14.86,整個上半年 VIX 在 13-35 區間劇烈震盪。沒有回測驗證、沒有 Python 框架基準、沒有 2026 H2 的選型決策樹,美股 backtesting 工具鏈是這一年每個工程師交易者桌上必須先選好的底層。
Aug
24
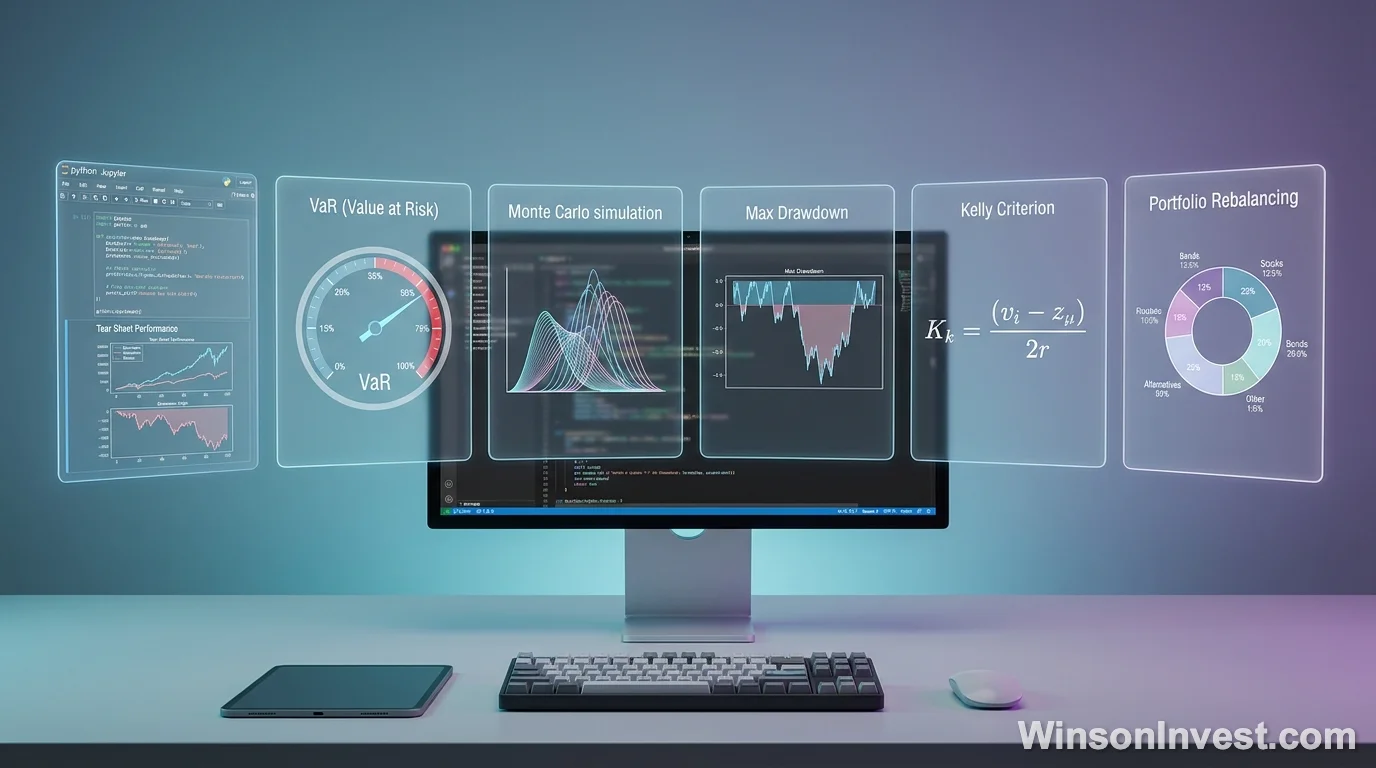
2026 年的美股投資組合風險管理工具,已經從「機構避險基金標配」變成「散戶必須自學的科目」。背後的市場結構劇變是:VIX 從 2025 年底低點 13.47 起步,到 2026 年 3 月 9 日單日盤中最高衝到 35.30(同日收 25.50),光是 2026 年 1-4 月 VIX 收盤超過 25 的交易日就有 21 天,等於平均每週都有一天高波動;同時,AI 板塊輪動、聯準會降息節奏放緩、關稅政策不確定性三條主線拉扯,2026 年 6 月 10 日 VIX 再度衝到 22.66、7 月 29 日衝到 20.88。沒有 VaR 計算、沒有最大回撤追蹤、沒有部位規模紀律,美股投資組合風險管理工具是 2026 年每個工程師交易者桌上必須有的應用。
Aug
15

2026 年的美股期權鏈分析工具,已經從「進階玩家玩具」升級為「散戶標配」。背後的市場結構劇變是:0DTE(Zero Days to Expiration,零日到期)選擇權交易量佔整體期權市場 50% 以上,SPX、NDX、QQQ 三大指數的末日輪單日未平倉合約(OI)常常突破 400 萬口;同時,隱含波動率(IV)在聯準會降息週期與 AI 資本開支潮的拉扯下,劇烈擺動,VIX 從 2025 年低點 12 衝到 2026 年 4 月的 38,IV Rank 動輒在 30-80% 跳動。沒有 IV 曲面、Unusual Flow、即時 Greeks 計算,根本撐不過 0DTE 的高頻變化。
Aug
07

2026 年對港股打新 App 來說,是一個明顯的轉折年。港交所最新數據顯示,上半年 IPO 集資額衝到 2102 億港元,同比 +92.1%,普華永道 7 月最新報告更把全年預期上修到 3800 億港元——這個數字是 2024 年 875 億的 4.3 倍,也讓香港有機會重回全球三大 IPO 市場之一。
Jul
27

如果你在 2026 年還只用「這次賺了 20%」「今年虧了 10%」這種口頭數字描述自己的投資績效,那這篇會直接幫你把投資計算器的全部核心公式一次補齊。
Jul
13

如果你問我「2026 年做港美股,最值得花的錢是什麼?」,我會毫不猶豫地回答:不是某一檔股票、不是某個老師的訂閱,而是工具。
